本記事はプロモーションを含みます。
お得な入会キャンペーン実施中!
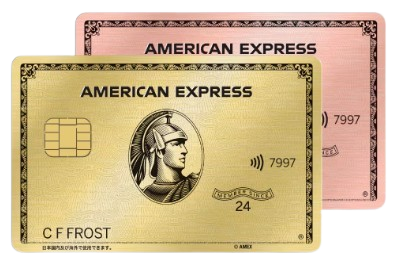
年収が低いけど、アメックス・ゴールドプリファードは元が取れるの?
月10万円しか決済できないんだけど、年間200万円決済なんて無理では?
こうした疑問を抱えたまま申し込みをためらっている方は少なくありません。
私はアメックス・ゴールドプリファードを実際に保有しており、元三菱UFJ銀行員として培ったお金の視点で、毎年「年会費の元が取れているか」を計算しています。
結論、使い方次第で年間4万〜17万円の黒字になります。ただし年収と使い方によって答えは大きく変わります。
この記事では、年収300万円未満〜1,500万円超まで5つの年収帯ごとに、年会費の元が取れるかを具体的な数字でシミュレーションします。「月いくら使えば年間200万円に届くか」の逆算と、固定費の集約術もあわせて解説します。
- アメックスゴールドプリファードは年収いくらで元が取れる?|早見表
- アメックスゴールドプリファード×年収300万円未満|本会員は赤字リスク
- アメックスゴールドプリファード×年収300〜400万円|年約40,400円の黒字
- アメックスゴールドプリファード×年収500〜700万円|年約85,400円の黒字
- アメックスゴールドプリファード×年収800〜1,200万円|年約130,400円の黒字
- アメックスゴールドプリファード×年収1,500万円以上|年約170,400円の黒字
- アメックスゴールドプリファードで年間200万円決済を達成する固定費集約術
- アメックスゴールドプリファードの年会費とポイント|シミュレーションの計算根拠
- アメックスゴールドプリファードと年収の「よくある誤解」4つ
- 年収に関係なくアメックスゴールドプリファードで損する人6パターン
- アメックスゴールドプリファードの年収・コスパでよくある質問
- まとめ|アメックスゴールドプリファードの年収別コスパ
アメックスゴールドプリファードは年収いくらで元が取れる?|早見表
まず結論からお伝えすると、以下が年収帯別の年間黒字額の目安です。
| 年収 | 推定年間決済額 | 年間黒字額(目安) | 判定 |
|---|---|---|---|
| 300万円未満 | 〜100万円 | — | ❌ 家族カードを検討 |
| 300〜400万円 | 100〜150万円 | 約40,400円 | ✅ 工夫すれば黒字 |
| 500〜700万円 | 約200万円 | 約85,400円 | ✅✅ 明確に黒字 |
| 800〜1,200万円 | 約350万円 | 約130,400円 | ✅✅✅ 大幅黒字 |
| 1,500万円以上 | 500万円超 | 約170,400円 | ✅✅✅✅ 投資対効果◎ |
黒字額のポイントは「年間決済額」と「旅行・出張頻度」の2つ。年間200万円決済+フリーステイギフト活用ができる年収500万円以上の方は、明確に元が取れるゾーンに入ります。各年収帯の詳しい計算は、このあと順番に解説します。
▶ アメックス・ゴールドプリファードの特典全体を先に確認したい方:アメックスゴールドプリファードの特典を保有者が全解説

本記事のポイント換算|1ポイント=2円(ANAマイル基準)で計算
本記事では、アメックス・ゴールドプリファードのポイント価値を1ポイント=2円で換算しています。
- カードの基本還元率:1%(100円=1ポイント)
- 1ポイント=1 ANAマイル=2円相当
- つまり決済額に対する実質的な価値は2%相当
例:年間150万円決済の場合
→ 150万円 × 1% = 15,000pt → 15,000pt × 2円 = 30,000円相当
年会費39,600円、フリーステイギフト(年間200万円決済条件)は約40,000円換算。計算根拠の詳細はこちら
それでは、年収帯ごとに「本当に元が取れるのか」をシミュレーションしていきます。
アメックスゴールドプリファード×年収300万円未満|本会員は赤字リスク
結論:年収300万円未満の場合、本会員として申し込むより、すでにアメックス・ゴールドプリファードを保有する配偶者や親の家族カードを使う方がトータルコストを抑えられます。
【年収300万円】可処分所得と現実的な決済額
年収300万円未満の手取り収入は、おおよそ180〜216万円程度です。家賃・食費・光熱費・通信費などの固定費を除くと、クレジットカードで決済できる年間支出は100万円を下回るケースが多くなります。
年間決済額が100万円の場合、ポイント還元は約20,000円相当。プライオリティ・パスを加えても45,000円程度にしかなりません。
年会費39,600円を差し引くと約5,400円のプラスですが、これはフリーステイギフトの利用条件(年間200万円決済+所定の加盟ホテルへの宿泊)を達成できた場合の話です。
年間100万円決済では200万円条件を満たせないため、フリーステイは使えません。実質的にはトントンか赤字になります。
配偶者・親の家族カードという選択肢
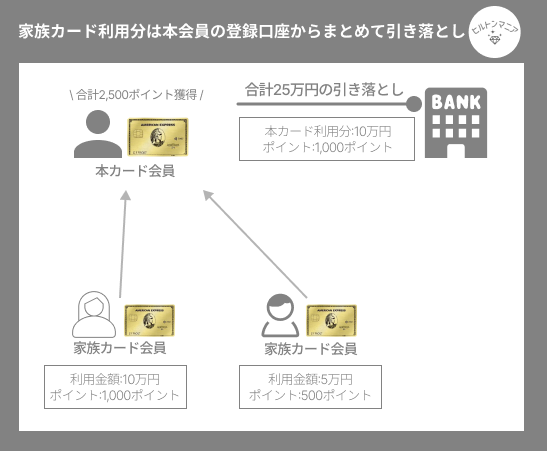
ただし、パートナーや配偶者・親がすでにアメックス・ゴールドプリファードを保有している場合は話が変わります。家族カードは2枚目までが無料です。年会費ゼロで本会員と同等のポイント還元・プライオリティ・パス・各種特典を受けられます。
家族カードは本会員のアカウントにポイントが合算されるため、世帯全体の決済額を増やすことにもなり、家族全員にとってお得な選択です。
年収が低い段階では、まず家族カードとして利用しながら固定費をカードに集約する習慣をつけ、収入が上がったタイミングで本会員として切り替える判断が合理的です。
▶ 家族カードの発行条件・特典内容はこちら:アメックスゴールドプリファードの家族カード|発行条件と活用術

家族カードがない場合のシミュレーション
アメックス・ゴールドプリファードの家族カードを発行してもらえる家族がいない場合、以下の3条件が全て揃えば黒字にできます。
- 固定費(家賃振込・光熱費・通信費・サブスク)を全てアメックス・ゴールドプリファードに集約する
- プライオリティ・パスを年2回以上必ず使う(出張や旅行がある)
- フリーステイギフトの利用条件を達成できる環境にある
これらの条件が全て揃わない場合、年収300万円未満での本会員取得は厳しいと正直に言わざるを得ません。
アメックスゴールドプリファード×年収300〜400万円|年約40,400円の黒字
結論:年間150万円の決済ができれば、年約40,400円の黒字です。固定費の集約とプライオリティ・パスの活用が鍵になります。
【年収300~400万円】現実的な年間決済額
年収300〜400万円の手取りはおおよそ240〜315万円です。固定費(家賃・光熱費・通信費・保険料など)を積極的にカード払いに切り替えれば、年間100〜150万円の決済は現実的な水準です。
黒字化の内訳(年間150万円決済・フリーステイなし)
アメックス・ゴールドプリファードで年間150万円決済の場合、フリーステイギフトなし(200万円未達成)でも以下の黒字が見込めます。
| 特典・還元 | 価値 |
|---|---|
| 通常ポイント(150万円 × 1% × 2円換算) | +30,000円 |
| 3%還元ボーナス(上限10,000pt × 2円) | +20,000円 |
| プライオリティ・パス(年3〜4回) | +25,000円 |
| スタバ20%還元 | +5,000円 |
| 合計 | 80,000円 |
| 年会費(実質コスト) | △39,600円 |
| 年間黒字額 | 約40,400円 |
合計80,000円のうち、約半分をプライオリティ・パスと3%還元ボーナスが占めています。つまり「空港ラウンジを使う機会」と「対象店舗での決済」を意識するかどうかで、黒字額が大きく変わる年収帯です。
このシミュレーションにはフリーステイギフトを含んでいません。それでも約4万円の黒字になります。フリーステイを達成できた年は、さらに+40,000円(約80,400円の黒字)になります。
▶ プライオリティ・パスの使える空港・ラウンジ一覧:アメックスゴールドプリファードのプライオリティ・パス|使い方と対象ラウンジ
アメックスゴールドプリファードは旅行なしでも元が取れる?
アメックス・ゴールドプリファードを保有して出張・旅行が全くない年でも、以下の構成なら黒字になります。
| 特典・還元(旅行なし) | 価値 |
|---|---|
| 通常ポイント(150万円 × 1% × 2円換算) | +30,000円 |
| 3%還元ボーナス(上限10,000pt × 2円) | +20,000円 |
| スタバキャッシュバック還元 | +5,000円 |
| 合計 | 55,000円 |
| 年会費 | △39,600円 |
| 年間黒字額 | 約15,400円 |
旅行・プライオリティ・パスなしでも、固定費をしっかり集約すれば約15,400円の黒字は確保できます。
ただしこれはギリギリラインです。年1回でも国内空港を利用するなら、プライオリティ・パスで空港ラウンジをフル活用することで黒字幅が大きく広がります。
この年収帯で黒字を最大化する3つのチェック項目
- ✅ 固定費を全てアメックス・ゴールドプリファードに集約する
家賃振込・光熱費・通信費・サブスク・保険料をカード払いにするだけで、年間決済額は大幅に伸びます。月8〜10万円の固定費があれば、それだけで年間100万円前後に達します。 - ✅ スタバでの支払いを逃さない
スターバックスでの支払いにアメックス・ゴールドプリファードを使うと、リワードが積み上がります。週1回500円のラテでも年間約5,000円相当の還元になります。 - ✅ プライオリティ・パスは出張・旅行のたびに必ず使う
年3〜4回の利用で約25,000円相当になります。プライオリティ・パスを使わないまま更新するのは大きな機会損失です。
アメックスゴールドプリファード×年収500〜700万円|年約85,400円の黒字
結論:年間200万円決済+フリーステイギフト利用で、年約85,400円の黒字です。この年収帯から、アメックスゴールドプリファードを本会員として持つ価値が明確になります。
年収500〜700万円で年間200万円決済は現実的?
年収500〜700万円の手取りはおおよそ390〜535万円です。
家賃・食費・光熱費・通信費に加え、外食・旅行・交際費も増えてくる年収帯で、固定費を全てカード払いにすれば年間200万円の決済は十分に現実的です。
黒字化の内訳(年間200万円決済・フリーステイあり)
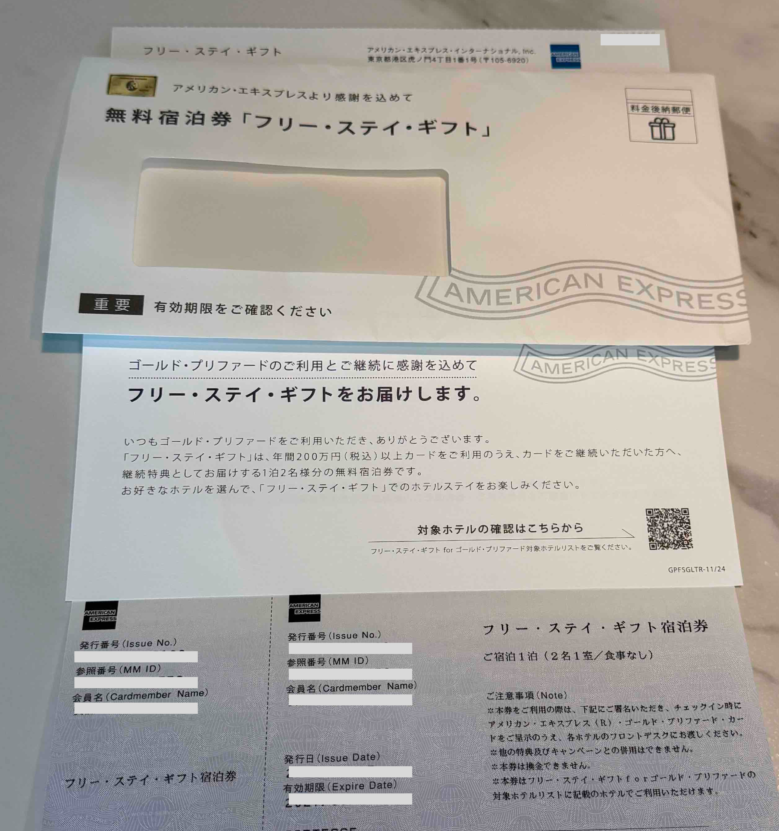
アメックス・ゴールドプリファードで年間200万円決済を達成すると、フリーステイギフトが解禁されるため黒字幅が一気に広がります。以下がその内訳です。
| 特典・還元 | 価値 |
|---|---|
| フリーステイギフト(1泊) | +40,000円 |
| 通常ポイント(200万円 × 1% × 2円) | +40,000円 |
| 3%還元ボーナス(上限10,000pt × 2円) | +20,000円 |
| プライオリティ・パス(年3〜4回) | +25,000円 |
| 合計 | 125,000円 |
| 年会費(実質コスト) | △39,600円 |
| 年間黒字額 | 約85,400円 |
注目すべきは、合計125,000円のうち40,000円をフリーステイギフト1泊が占めている点です。
フリーステイギフトは年間コストを一気に回収する最大の武器であり、年会費39,600円の約101%をカバーできます。つまりフリーステイを使えた時点で年会費はほぼ回収済みになり、残りのポイント還元・プライオリティ・パスは全て「上乗せ」として積み上がります。
▶ フリーステイギフトの対象ホテル・予約方法:アメックスゴールドプリファードのフリーステイギフト完全ガイド

アメックスゴールドプリファードのフリーステイを使えなかった年は?
アメックス・ゴールドプリファードでフリーステイを取り逃した年はどうなるか。これは多くの方が実際に悩む問題です。
| 特典・還元(フリーステイなし) | 価値 |
|---|---|
| 通常ポイント(200万円 × 1% × 2円換算) | +40,000円 |
| 3%還元ボーナス | +20,000円 |
| プライオリティ・パス | +25,000円 |
| 合計 | 85,000円 |
| 年会費 | △39,600円 |
| 年間黒字額 | 約45,400円 |
フリーステイなしでも45,400円の黒字は確保できます。しかしフリーステイを達成した年と比べると約40,000円の差が生じます。
年1泊分の機会損失は大きいですよね。
アメックスゴールドプリファード×Amazon Payで税金もポイント化
この年収帯でコスパをさらに高める方法として、税金・公共料金のアメックス・ゴールドプリファード払いをお勧めします。
住民税や自動車税などは従来コンビニ払いが一般的でしたが、地方税統一QRコード(eL-QR)対応の納付書をAmazon Payで決済すると、アメックスのポイントが貯まります。
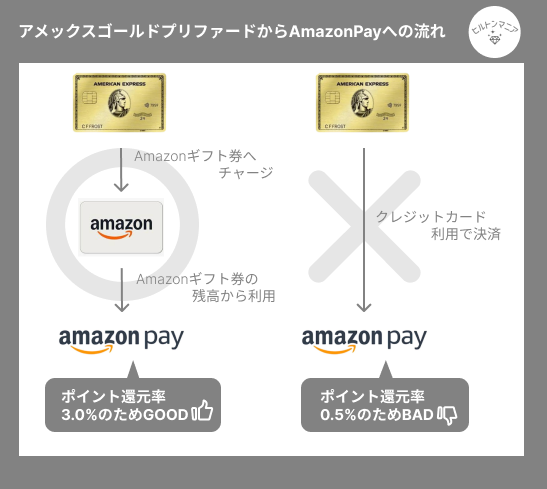
年収500万円前後の住民税は年間15〜25万円が相場です。以下は年間の税金納付額別に、追加で得られるポイントの目安です。
| 年間税金のカード払い額 | 追加ポイント(ANAマイル換算) | 追加価値(2円換算) |
|---|---|---|
| 20万円 | 2,000マイル | 約4,000円 |
| 30万円 | 3,000マイル | 約6,000円 |
| 50万円 | 5,000マイル | 約10,000円 |
20万円をAmazon Pay経由でアメックス・ゴールドプリファード払いにすると、約4,000円相当のポイントが追加されます。
自動車税・固定資産税などを合わせれば、年間30〜50万円の税金をポイント化できる計算です。
アメックスゴールドプリファード×年収800〜1,200万円|年約130,400円の黒字
結論:年間350万円決済で、年約130,400円の黒字です。この年収帯ではポケットコンシェルジュが活用でき、さらに価値が高まります。
支出構造の変化
年収800〜1,200万円の手取りはおおよそ605〜870万円程度です。
交際費・接待費・出張費・旅行費が増え始め、これらをアメックス・ゴールドプリファード払いにするだけで年間350万円の決済は無理のない数字になります。
黒字化の内訳(年間350万円決済)
アメックス・ゴールドプリファードで年間350万円決済になると、ポイント還元額が大幅に伸び、黒字幅が13万円を超えます。以下がその内訳です。
| 特典・還元 | 価値 |
|---|---|
| フリーステイギフト | +40,000円 |
| 通常ポイント(350万円 × 1% × 2円換算) | +70,000円 |
| 3%還元ボーナス | +20,000円 |
| プライオリティ・パス(年3〜4回) | +25,000円 |
| ポケットコンシェルジュ | +10,000円 |
| スタバ20%キャッシュバック還元 | +5,000円 |
| 合計 | 170,000円 |
| 年会費(実質コスト) | △39,600円 |
| 年間黒字額 | 約130,400円 |
この年収帯で黒字額が大きく伸びる理由は、決済額の増加によるポイントの積み上がりだけではありません。
ポケットコンシェルジュ(予約困難な高級レストランの優先予約サービス)が現実的に活用できる接待・外食の頻度になるため、10,000円相当の価値が顕在化します。
出張が多い方はプライオリティ・パスの利用頻度も高くなります。年3〜4回を超えて利用する場合、25,000円の換算価値では収まらないため、実際の黒字額はシミュレーションを上回る可能性があります。
▶ 空港ラウンジの実際の利用レポート:アメックスゴールドプリファードで使える空港ラウンジ一覧
アメックスゴールドプリファード×年収1,500万円以上|年約170,400円の黒字
結論:年間500万円以上決済で、年約170,400円の黒字です。この年収帯からはアメックス・プラチナへのインビテーション(招待)を意識した戦略も考えられます。
黒字化の内訳(年間500万円決済)
年収1,500万円以上の手取りはおおよそ1,055万円以上です。
カード決済の対象となる支出(交際費・出張・旅行・住宅関連費)が多くなり、年間500万円超の決済も珍しくありません。以下が年間500万円決済時の内訳です。
| 特典・還元 | 価値 |
|---|---|
| フリーステイギフト | +40,000円 |
| 通常ポイント(500万円 × 1% × 2円) | +100,000円 |
| 3%還元ボーナス(上限10,000pt × 2円) | +20,000円 |
| プライオリティ・パス(年2回) | +25,000円 |
| ポケットコンシェルジュ | +10,000円 |
| スタバ20%キャッシュバック還元 | +5,000円 |
| トラベルクレジット | +10,000円 |
| 合計 | 210,000円 |
| 年会費(実質コスト) | △39,600円 |
| 年間黒字額 | 約170,400円 |
合計210,000円のうち、通常ポイントだけで100,000円を占めています。
決済額が大きいほどポイント還元のインパクトが増すため、この年収帯ではポイントの使い道(ANAマイルへの移行)を確実に押さえておくことが重要です。
▶ ANAマイルの移行手続き・おすすめの使い方:アメックスゴールドプリファードのANAマイル移行|レートと手順を解説
プライオリティ・パスの利用上限に注意
この年収帯では、プライオリティ・パスの年間2回の無料利用枠を超えることがあります。
3回目以降は都度利用料($35)がかかるため、利用回数が多い方は都度料金を支払うかアメックス・プラチナへの切り替えを検討していきましょう。
▶ 利用回数制限の詳細:アメックスゴールドプリファードのプライオリティ・パス|使い方と対象ラウンジ

アメックスプラチナへのインビテーション(招待)戦略
アメックス・プラチナへのインビテーションは、一般的に年間決済額と継続年数が重視されます。年収1,500万円以上でアメックス・ゴールドプリファードを継続して使い込む戦略は、アメックス・プラチナへの近道でもあります。
アメックス・プラチナの年会費は165,000円(税込)と高額ですが、特典内容・コンシェルジュサービスの充実度はアメックス・ゴールドプリファードの比ではありません。
アメックス・プラチナを視野に入れつつ、アメックス・ゴールドプリファードでしっかり実績を積む期間として活用することをお勧めします。
▶ アメックス・ゴールドプリファードとアメックス・プラチナの違いを詳しく比較:アメックスゴールドプリファードとプラチナの違いを保有者が比較
お得な入会キャンペーン実施中!
アメックスゴールドプリファードで年間200万円決済を達成する固定費集約術
フリーステイギフトをもらうには年間200万円の決済が必要って言うけど、月に10万円台しか使っていないのに達成できるの?
これは知恵袋でも多く寄せられる疑問です。答えは「固定費を集約すれば、多くの方が達成できます」。
月10万円決済では年間120万円。フリーステイギフトの条件である200万円には、月あたり約167,000円が必要です。
一見難しく見えますが、以下の費目をカード払いにすると意外と届きます。
アメックスゴールドプリファードに集約できる固定費と年間金額の目安
「アメックス・ゴールドプリファードで月17万円なんて使わない」と思う方も、以下の費目を漏れなくカード払いにすると意外と積み上がります。
| 費目 | 月額目安 | 年間目安 | メモ |
|---|---|---|---|
| 家賃・住宅ローン(カード払い可の場合) | 80,000〜150,000円 | 96〜180万円 | 最大の積み上がり |
| 光熱費(電気・ガス・水道) | 8,000〜15,000円 | 10〜18万円 | 全て設定済みか確認 |
| 通信費(スマホ・ネット・サブスク) | 10,000〜20,000円 | 12〜24万円 | 家族分も合算を |
| 保険料(生命保険・医療保険) | 15,000〜40,000円 | 18〜48万円 | 年払いも可 |
| 食費(スーパー・コンビニ) | 30,000〜50,000円 | 36〜60万円 | — |
| 外食・カフェ | 10,000〜30,000円 | 12〜36万円 | — |
| ガソリン・交通費 | 10,000〜20,000円 | 12〜24万円 | — |
| 税金(Amazon Pay・eL-QR) | 20,000〜40,000円 | 24〜48万円 | 住民税・自動車税など |
| ふるさと納税 | — | 5〜30万円 | 年収次第 |
これらを組み合わせると、家賃を除いても年間120〜250万円に届くケースが多くなります。
家賃がカード払いに対応していない場合でも、光熱費・通信費・保険料・食費・税金を全て集約すれば、年間100万円超は現実的です。
ふるさと納税をアメックスゴールドプリファードで払う
ふるさと納税はアメックス・ゴールドプリファードで支払いできるポータルが多くあります。
年収500万円の方で自己負担額2,000円を残した上限は約60,000円程度。
少額ですが、ふるさと納税は「どうせ払うもの」なので確実にアメックス・ゴールドプリファード払いにしましょう。
月別の決済額を把握して管理する
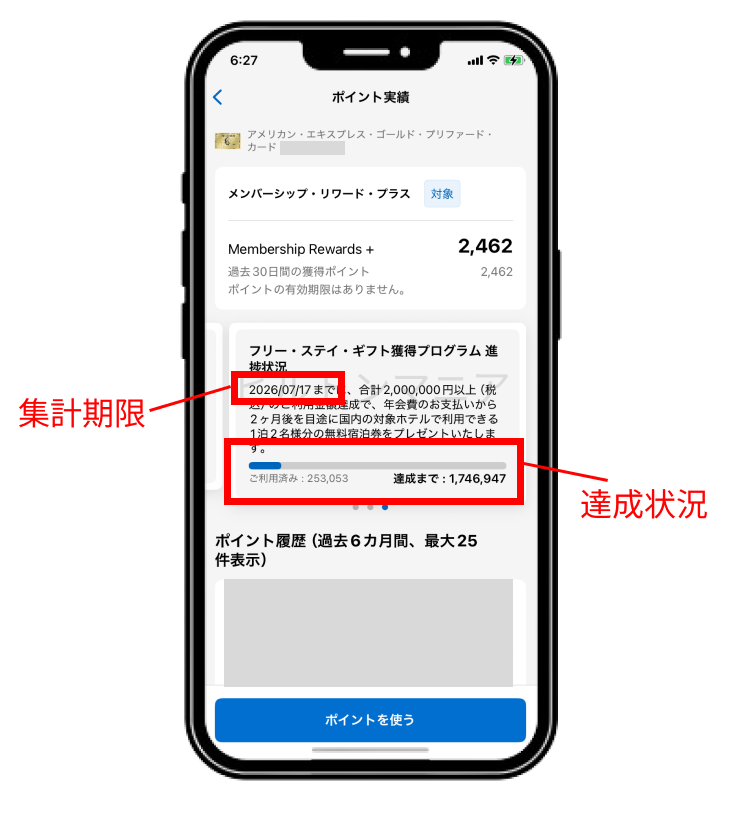
年間200万円を達成するには、月平均167,000円の決済が必要です。
月末にアメックスの公式アプリで決済額を確認し、「今月は足りなかった項目がないか」を振り返る習慣をつけることをお勧めします。
特にボーナス月(6月・12月)は大きな支出が発生しやすい時期です。家電の買い替え・旅行・まとまった保険料の支払いなどをアメックス・ゴールドプリファードで行うと、年間決済額を一気に積み上げられます。
アメックスゴールドプリファードの年会費とポイント|シミュレーションの計算根拠
ここまでのシミュレーションで使用した計算の前提をまとめます。
アメックスゴールドプリファードの年会費39,600円は「投資」
アメックス・ゴールドプリファードの年会費は39,600円(税込)です。
月換算で3,300円。「スタバのラテ約10杯分」と考えると高く感じますが、この39,600円が正しく使えば何倍にもなって返ってくるのが、アメックス・ゴールドプリファードの仕組みです。
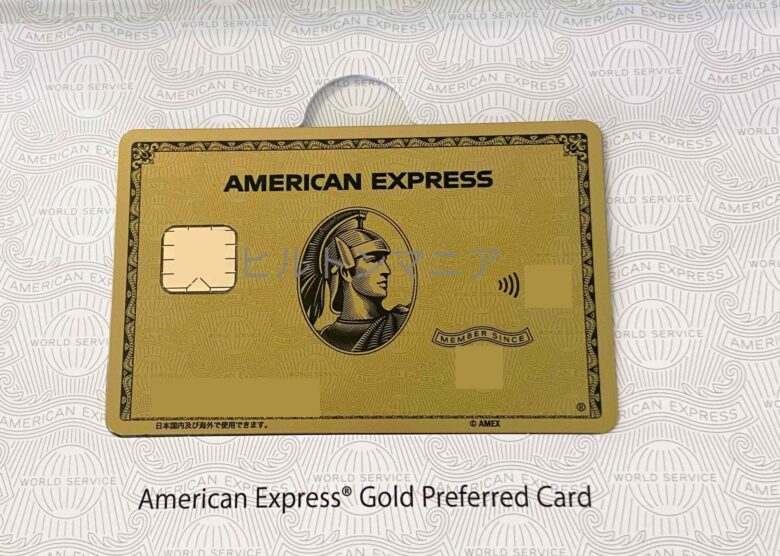
家族カードは1枚目が無料、2枚目以降が19,800円(税込)です。家族カードの詳しい仕組みについては別記事でまとめています。
▶ アメックスゴールドプリファードの家族カード|発行条件と活用術
アメックスゴールドプリファードのポイント価値|1pt = 2円で計算
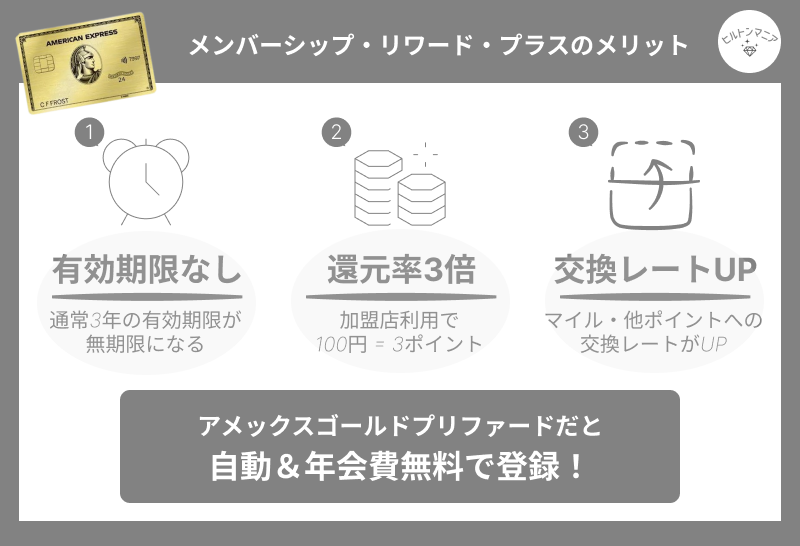
アメックス・ゴールドプリファードのポイントはメンバーシップ・リワード・プラス(年費3,300円)が無料で自動付帯しており、1pt = 1 ANAマイルに移行できます。

私が採用しているANAマイルの価値は1マイル = 2円(国内線特典航空券を基準とした最低ラインの換算)です。この換算根拠は当サイトのマイル移行記事で詳しく解説しています。
▶ アメックスゴールドプリファードのANAマイル移行|レートと手順を解説
計算式はシンプルです。
- 年間決済額 × 1% = 獲得マイル数
- 獲得マイル数 × 2円 = ポイントの現金換算価値
▶ ポイントの仕組みをさらに詳しく知りたい方:アメックスゴールドプリファードのポイント|還元率と賢い使い方
アメックスゴールドプリファードで元を取るための主な特典4つ
シミュレーションで使用する主な特典と、その換算価値の根拠をまとめます。
| 特典 | 換算価値(目安) | 根拠 |
|---|---|---|
| フリーステイギフト | 約40,000円 | 対象ホテル1泊の平均宿泊単価(※筆者の保有実績に基づく) |
| ポイント還元(ANAマイル換算) | 決済額の2%相当 | 1pt=1マイル=2円(国内線特典航空券基準) |
| プライオリティ・パス | 約25,000円 | 年3〜4回利用・1回あたり約6,500円(※筆者の利用実績に基づく) |
| トラベルクレジット | 10,000円 | アメックストラベルオンラインで2万円以上の宿泊でつかえる |
| ポイントの3%還元ボーナス | 対象利用額の追加1% | 特定加盟店での利用 |
この4つの特典の価値合計が年会費39,600円を超えるかどうか、それが「元が取れるかどうか」の分岐点です。特にフリーステイギフトは1泊で約40,000円の価値があり、年会費のほぼ全額をカバーできるため、200万円決済の達成が重要なカギになります。
▶ フリーステイギフトの対象ホテルや予約方法はこちら:アメックスゴールドプリファードのフリーステイギフト完全ガイド
▶ プライオリティ・パスの空港ラウンジ活用法はこちら:アメックスゴールドプリファードのプライオリティ・パス|使い方と対象ラウンジ
入会初年度は特典ポイントで年会費が大幅に相殺できる
見落とされがちですが、入会初年度は入会特典ポイントが加算されるため、実質コストがさらに下がります。
入会特典は時期によって内容が変わりますが、達成条件を満たすと数万円相当のポイントが付与されます。たとえば入会後3〜6ヶ月以内の利用条件を達成すると、1年目は実質ほぼゼロコスト(あるいはプラス)でカードを使えるケースもあります。
最新入会キャンペーンは以下から確認できます。
お得な入会キャンペーン実施中!
▶ 最新の入会特典内容はこちら:アメックスゴールドプリファードの入会キャンペーン最新情報
アメックスゴールドプリファードと年収の「よくある誤解」4つ
Yahoo知恵袋や口コミで繰り返し登場する誤解を、保有者の立場から正します。
誤解①「フリーステイギフトの目的だけで持つのはコスパが悪い」
→ 半分正解、半分誤解です。
「フリーステイを使うだけのためにアメックス・ゴールドプリファード年会費4万円は高い」という意見が知恵袋でも見られます。フリーステイギフト1泊(約40,000円相当)を目的だけに持つと、年会費とほぼトントンです。
しかし、ポイント還元・プライオリティ・パスをあわせると、年間200万円決済の場合は合計125,000円の価値になります。フリーステイはあくまで「最大の1ピース」であり、それだけで全てではありません。
フリーステイを軸にしながら、他の特典もプラスしていく使い方が正解です。
誤解②「月8万円の決済では200万円なんて達成できない」
→ 固定費を集約すれば多くの方が届きます。
前のセクション「固定費集約術」で詳しく解説しましたが、月8万円しか意識していない方は「食費・外食・趣味」だけを計算しているケースがほとんどです。家賃・光熱費・通信費・保険料・税金を全て集約すると、月17万円前後に届く方は少なくありません。
まず自分の月間固定費を書き出し、カード払いに切り替えられる項目を確認することが第一歩です。
誤解③「アメックス・プラチナに切り替えた方がコスパが良い」
→ 決済額と使い方次第です。アメックス・プラチナが「絶対お得」ではありません。
アメックス・プラチナの年会費は165,000円(税込)。アメックス・プラチナには豊富な特典がありますが、年会費の差額125,400円分を使い切れる生活スタイルでなければ、アメックス・ゴールドプリファードの方がコスパは高くなります。
アメックス・ゴールドプリファードでの年間決済額が500万円を超え、アメックス・プラチナの追加特典(世界のホテル上級会員資格・24時間コンシェルジュなど)を日常的に活用できると確信できるまでは、アメックス・ゴールドプリファードを使い続ける方が合理的です。
▶ 詳しい比較:アメックスゴールドプリファードとプラチナの違いを保有者が比較
お得な入会キャンペーン実施中!
誤解④「ANAマイル換算が複雑で面倒くさい」
→ 移行設定は一度やれば自動でできます。
「アメックス・ゴールドプリファードで貯めたポイントをマイルに移行する手続きが複雑そう」と感じて、ポイントをキャッシュバックや商品券に交換してしまう方がいます。しかし、現金交換では1pt=0.3〜0.5円程度と価値が大きく下がります。
ANAマイルへの移行は、アメックスのオンラインサービスから申請するだけで、ANAマイレージクラブ口座にまとめて移行されます。慣れれば数分で完了します。
▶ マイル移行の手順・注意点はこちら:アメックスゴールドプリファードのANAマイル移行|レートと手順を解説
年収に関係なくアメックスゴールドプリファードで損する人6パターン
どの年収帯でも、以下に当てはまる場合はアメックス・ゴールドプリファードを持っても損しやすいです。
❶ 旅行・出張が年ゼロ〜1回以下
フリーステイギフトもプライオリティ・パスも、旅行や出張をしない方には価値がほぼゼロになります。この2つだけで年65,000円相当。使わなければ、年会費の元を取るのは相当難しくなります。
❷ ANAマイルを特典航空券で使わない
ポイントをANAマイルに移行しても、特典航空券として使わずに現金やギフト券に交換すると、価値が大幅に下がります(現金換算で約0.3〜0.5円/ptになるケースも)。マイルは「飛行機に乗るため」に使う前提で、このカードを選ぶことが大前提です。
❸ 固定費をカード払いにしていない
年間決済額が100万円を下回ると、ポイント還元だけでは年会費の回収が難しくなります。家賃・光熱費・通信費をまとめてカード払いにしていない方は、まずそこから始めてください。
❹ スタバをほとんど利用しない
スタバリワードの5,000円相当は、スタバを週1〜2回利用する方向けの数字です。スタバを全く使わない場合は、この分の価値が得られません。
❺ フリーステイの使い忘れ
フリーステイギフトは更新月から1年間の有効期限があります。「また今度使おう」と思っているうちに失効するケースが意外と多い。年40,000円相当を捨てていることになるため、更新後すぐに宿泊日程を決めてしまうことをお勧めします。
❻ 家族カードを有効活用していない
本会員のみで利用していると、家族の支出がポイントに反映されません。家族カード1枚は無料なので、パートナーの固定費もまとめて決済することで、世帯全体の決済額を増やせます。
アメックスゴールドプリファードの年収・コスパでよくある質問
Q. 年収300万円台でもコスパが成立するケースはありますか?
A. あります。
年間150万円前後の決済を確保できる方なら、プライオリティ・パスと3%ボーナス還元を組み合わせることで年約40,400円の黒字になります。
ポイントは「固定費をアメックスに集約できるか」と「プライオリティ・パスを使う機会があるか」の2点です。どちらも難しい環境なら、家族カードを検討した方が合理的です。
Q. 月10万円台の決済しかないのですが、年間200万円は本当に達成できますか?
A. 「固定費を全てカードに集約する」という視点で改めて計算すると、意外と届く方が多いです。
食費・外食だけを計算している方は、光熱費・通信費・保険料・税金・ふるさと納税などを合算していないケースがほとんどです。
まず全ての固定費をリストアップして、カード払いに切り替えられる項目を洗い出すことから始めてみてください。家族の固定費も家族カードで集約すれば、世帯合計で一気に積み上がります。
Q. フリーステイギフトが使えなかった年は大幅に損しますか?
A. フリーステイギフト(約40,000円相当)が使えないと、黒字額は大きく縮小します。
年収500〜700万円帯で比較すると、フリーステイあり:約85,400円 → フリーステイなし:約45,400円と約4万円の差が出ます。
フリーステイの利用条件(年間200万円決済+所定の加盟ホテルへの宿泊)を毎年クリアすることが、コスパを最大化する最優先事項です。
更新のたびに「今年はどこに泊まるか」を決める習慣をつけることをお勧めします。
Q. フリーステイギフト目的だけで持つのは割に合わないですか?
A. フリーステイ(40,000円相当)だけで見ると年会費39,600円とほぼトントンです。
ただし現実には、ポイント還元・プライオリティ・パス・3%ボーナスも加わるため、年間200万円決済できれば合計10万円以上の価値になります。フリーステイは「メインの回収手段」ではなく「最大の1ピース」と捉えると、全体像が見えやすくなります。
Q. 年収によってはプラチナに切り替えた方が得ですか?
A. 年間決済額が500万円を超え、世界各地のホテル上級会員資格(マリオットゴールド等)やプラチナコンシェルジュを活用したい方は、アメックス・プラチナへの切り替えを検討する価値があります。
一方、特典をフルに活用できる生活スタイルでなければ、アメックス・プラチナよりも39,600円のアメックス・ゴールドプリファードの方がコスパは高いです。まずはアメックス・ゴールドプリファードで決済額の実績を積みながら、インビテーションを待つ戦略が現実的です。
▶ 詳しい比較はこちら:アメックスゴールドプリファードとプラチナの違いを保有者が比較
Q. 入会初年度と2年目以降でコスパは変わりますか?
A. 入会初年度は入会特典ポイントが加算されるため、2年目以降よりもさらにコスパが上がります。
達成条件(初年度3〜6ヶ月以内の一定額の利用)を満たすと、数万円相当のポイントが付与されます。入会直後に通常の固定費集約を徹底するだけで条件達成できるケースも多いため、初年度はコスパが最大化する時期です。
2年目以降は年間の利用額と特典活用次第でコスパが決まります。
▶ 最新の入会特典内容:アメックスゴールドプリファードの入会キャンペーン最新情報
Q. 家族カードを追加すると費用対効果はどう変わりますか?
A. 1枚目の家族カードは無料なので、家族の支出もアメックス・ゴールドプリファードに集約できれば年間決済額を増やせます。
たとえばパートナーが月5万円をアメックス・ゴールドプリファード払いにすると年間60万円の上積みになり、約12,000円相当のポイントが加算されます。
年会費はかからないため、加えるほど黒字幅は拡大します。年間200万円の達成に向けても、家族の固定費を集約することが近道です。
Q. 保有者として実際に感じるコスパは?
A. 私はアメックス・ゴールドプリファードとアメックス・ビジネス・ゴールドを保有しています。
年会費を「高い」と感じたことは一度もなく、毎年更新時に「今年も元が取れた」と確認できます。
最大の理由はフリーステイギフトで、対象ホテルへの宿泊1泊だけで年会費の元がほぼ回収できるからです。
ポイントとプライオリティ・パスはそこへの上乗せとして機能しており、トータルで年8万〜13万円程度の黒字を維持しています。
まとめ|アメックスゴールドプリファードの年収別コスパ
アメックス・ビジネス・ゴールドの年収別コスパをシミュレーションした結果をまとめます。
- 年収300万円未満:本会員は赤字になりやすい。配偶者・親の家族カードから始めるのが現実的
- 年収300〜400万円:年間150万円決済+固定費集約で年約40,400円の黒字
- 年収500〜700万円:フリーステイギフト+200万円決済で年約85,400円の黒字。本会員一択のゾーン
- 年収800〜1,200万円:ポケットコンシェルジュも加わり年約130,400円の黒字
- 年収1,500万円以上:年約170,400円の黒字。プラチナへのインビテーションを意識した戦略も
「月10万円台しか使っていないから200万円は無理」と感じている方も、固定費を集約することで多くの場合は達成できます。まず光熱費・通信費・保険料・税金をカード払いに切り替え、家族カードも活用して世帯全体で積み上げることが最初の一手です。
私自身、毎年フリーステイギフトを使いながら年間8〜13万円の黒字を確認しています。年会費39,600円は「コスト」ではなく、使い方次第で何倍にもなる「投資」です。
アメックス・ビジネス・ゴールドを検討中の方は、まず年間決済額と旅行・出張頻度を確認してみてください。その2つで、持つべきかどうかの答えはほぼ出ます。
▶ 特典の全体像を確認:アメックスゴールドプリファードの特典を保有者が全解説
▶ フリーステイギフトの対象ホテル:アメックスゴールドプリファードのフリーステイギフト完全ガイド
▶ 損益分岐点の計算方法:アメックスゴールドプリファードの損益分岐点を保有者が計算
▶ 公式サイトはこちら:アメリカン・エキスプレス・ゴールド・プリファード・カード 公式サイトで申し込む